С 1 октября 2026 года вступили в силу новые правила расчёта НДС для ситуации, когда договор уже заключён, цена согласована без НДС, а обязанность платить налог появилась позднее из-за изменения законодательства.
Федеральный закон от 4 августа 2026 года № 293-ФЗ внёс соответствующие изменения в статьи 166 и 168 Налогового кодекса РФ. Для бизнеса это важное изменение: теперь НК РФ прямо определяет, что происходит с НДС, если стороны заранее не предусмотрели такую ситуацию в договоре.
В чём была проблема
Представим ситуацию.
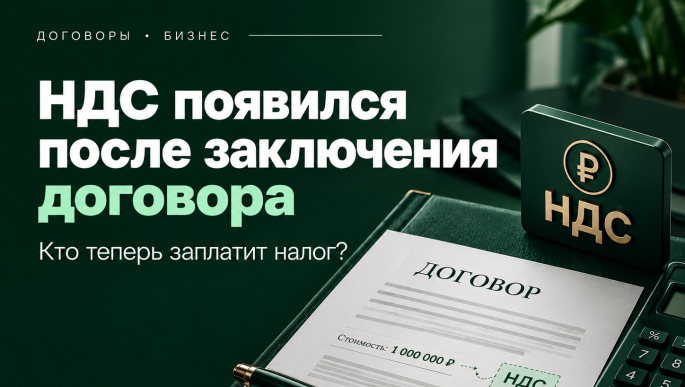
Компания или предприниматель заключили договор на оказание услуг за 1 000 000 рублей. На момент заключения договора обязанности начислять НДС по этой операции не было, поэтому налог в цену не закладывали. Позднее законодательство изменилось, и при дальнейшем исполнении договора продавец обязан платить НДС.
Возникает главный вопрос: можно ли просто увеличить согласованный миллион на сумму налога и потребовать её с заказчика?
С 1 октября для определённой законом ситуации ответ закреплён непосредственно в Налоговом кодексе.
Когда НДС придётся считать внутри договорной цены
Новый пункт 3.2 статьи 166 НК РФ применяется при одновременном наличии нескольких обстоятельств:
обязанность платить налог появилась из-за изменения законодательства уже после заключения договора;
покупатель не имеет права принять этот НДС к вычету;
стороны не изменили цену договора;
в самом договоре заранее не предусмотрели, как урегулировать отношения при подобных налоговых изменениях.
Если эти условия соблюдаются, НДС рассчитывается расчётным методом исходя из стоимости, которая уже указана в договоре. Федеральный закон от 4 августа …
Проще говоря, согласованная цена не превращается автоматически в «цена + НДС».
Налог в такой ситуации рассчитывается в пределах уже установленной договором суммы.
Почему это важно для исполнителя
Экономические последствия могут оказаться весьма ощутимыми. Если предприниматель рассчитывал получить всю установленную договором сумму как оплату своих товаров, работ или услуг, а впоследствии у него появилась обязанность уплачивать НДС, часть этой суммы фактически придётся направить в бюджет.
Именно поэтому формулировка цены вроде:
«Стоимость услуг составляет 1 000 000 рублей»
может существенно отличаться по последствиям от договора, в котором отдельно предусмотрено, что происходит с ценой при изменении налогового законодательства.
Закон прямо оставляет значение условиям самого договора: специальный порядок применяется, в частности, когда стороны не изменили цену и заранее не урегулировали последствия налоговых изменений. Федеральный закон от 4 августа …
Можно ли просто предъявить НДС покупателю сверху?
Общее правило статьи 168 НК РФ предусматривает предъявление соответствующей суммы НДС покупателю дополнительно к цене. Но теперь из этого правила прямо сделано исключение для ситуации, предусмотренной новым пунктом 3.2 статьи 166 НК РФ. Поэтому рассчитывать по принципу «появился НДС — просто добавим его сверху к договорной цене» в описанной ситуации нельзя. Кроме того, закон отдельно установил, что при применении нового порядка счёт-фактура не выставляется. Федеральный закон от 4 августа …
Что теперь стоит проверить предпринимателям
В первую очередь — действующие долгосрочные договоры, особенно если их исполнение продолжается после изменения налогового законодательства. Стоит посмотреть, как сформулировано условие о цене: включает ли она налоги, предусмотрена ли возможность её изменения и распределены ли между сторонами риски изменения налогового законодательства. А при заключении новых договоров лучше заранее определить, что произойдёт с ценой, если налоговая нагрузка изменится в период исполнения договора.
Одна короткая оговорка в договоре может впоследствии иметь вполне конкретную денежную стоимость.
С 1 октября 2026 года законодатель закрепил специальное правило для ситуации, когда обязанность по уплате НДС возникает уже после заключения договора. Если покупатель не может принять налог к вычету, стороны не изменили цену и договор не регулирует последствия налоговых изменений, НДС рассчитывается внутри установленной договором стоимости. Для предпринимателя вывод простой: при согласовании цены недостаточно написать только сумму. Нужно понимать, кто несёт налоговые риски, если законодательство изменится во время исполнения договора.
Если в действующем договоре возник спор о цене, НДС или о том, кто должен нести дополнительные расходы, лучше сначала проверить условия самого договора и только после этого предъявлять контрагенту дополнительные требования.