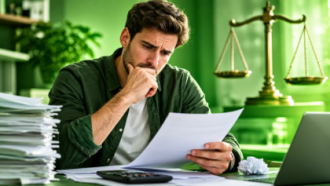

«Rob Peter to pay Paul» - устойчивая английская идиома, означающая «взять у одного, чтобы заплатить другому». Звучит безобидно, пока не поймёшь, что это всё равно, что тушить пожар бензином. Примерно так же работает схема, в которой люди пытаются закрыть один кредит другим.
Давайте честно: когда денег катастрофически не хватает, а на горизонте маячит просрочка, мозг начинает искать «простое решение». И оно находится - в рекламе банка или микрозайма. Кажется, что ещё один кредит — это глоток воздуха, временная передышка, шанс выиграть время и разобраться. Но на деле вы не выигрываете время - вы берёте его в долг под грабительский процент.
Особенно опасно, когда в игру вступают «добрые советчики» - родственники, знакомые или сомнительные «финансовые консультанты». Они убеждают: возьми кредит в другом банке, а чтобы одобрили - немного подправь справку о доходах. Мол, все так делают, ничего страшного. Вот только за этим «ничего страшного» стоит реальная статья Уголовного кодекса - мошенничество в сфере кредитования.
🎠 ДОЛГОВАЯ КАРУСЕЛЬ: КАК ЭТО РАБОТАЕТ НА ПРАКТИКЕ
🔹 Сегодня вы оформляете займ, чтобы закрыть образовавшуюся просрочку
🔹 Завтра понимаете, что денег на новый платеж снова катастрофически не хватает
🔹 Послезавтра приходится брать третий кредит, чтобы как-то платить по двум предыдущим
Это и есть знаменитая «ДОЛГОВАЯ СПИРАЛЬ» - коварная воронка, которая затягивает на долгие годы, высасывая деньги, нервы, имущество и само желание бороться. По статистике, заемщики, пытающиеся «перекрыть» старые долги новыми кредитами, в 80% случаев увеличивают общую сумму задолженности в 2-3 раза уже за первый год. А некоторые умудряются нарастить долг в пять и более раз, прежде чем осознают масштаб катастрофы.
🤔 ПОЧЕМУ ЛЮДИ ПАНИЧЕСКИ БОЯТСЯ БАНКРОТСТВА, НО СОГЛАШАЮТСЯ НА АВАНТЮРУ?
Вот главный парадокс, который стоит разобрать подробно. Многие должники боятся процедуры банкротства как огня, воспринимая ее чуть ли не как клеймо на всю жизнь. «Это позор», «это для безответственных», «банки меня возненавидят» - типичные страхи, которые не имеют под собой реальной почвы.
При этом те же самые люди спокойно ввязываются в финансовые схемы, которые гарантированно ведут в пропасть. Логика здесь отсутствует напрочь: человек боится законного инструмента, но не боится очевидной авантюры.
❗ Важно понять: банкротство по 127-ФЗ - это не способ «обмануть банки» и не попытка «уйти от ответственности». Это единственный законный молоток, которым можно разбить долговую удавку, когда все остальные методы уже исчерпаны. Государство создало этот механизм именно для того, чтобы у людей была возможность начать финансовую жизнь с чистого листа
❓ ПРЕЖДЕ ЧЕМ ИДТИ ЗА НОВЫМ КРЕДИТОМ, ЧЕСТНО ОТВЕТЬТЕ СЕБЕ НА ВОПРОС:
Есть ли у вас реальный, просчитанный план, как расплатиться? Или вы снова надеетесь на «авось» и манну небесную? Если доходов не хватает даже на текущие платежи - новый займ не спасет, а лишь ускорит финансовый крах
Посчитайте трезво: сколько вы зарабатываете, сколько тратите на жизнь и сколько остается на долги. Если на оплату кредитов уходит больше половины дохода - вы уже в зоне риска. А если платежи превышают 70-80% - вы в долговой ловушке, и выбраться из нее самостоятельно практически невозможно
🆘 МЫ ПОМОГАЕМ ЛЮДЯМ ВЫХОДИТЬ ИЗ ДОЛГОВОГО ТУПИКА ЗАКОННО
Не нужно бояться банкротства - нужно бояться бесконечной долговой карусели, которая разрушает семьи, здоровье и будущее
Заполните анкету по ссылке https://dostupnoepravo.ru/anketa-lp1 и мы подберем оптимальный способ решения именно вашей ситуации!
Каждый день промедления отдаляет вас от финансовой свободы. Сделайте первый шаг прямо сейчас - и вскоре вы сможете вздохнуть спокойно, не оглядываясь на звонки коллекторов и письма от банков. Ваша новая финансовая жизнь начинается с одного решения!
Банкротство влечёт последствия: ограничение кредитов и повторной процедуры в течение 5 лет. Предварительно обратитесь к кредитору и в МФЦ
Эти ограничения - не наказание, а разумная плата за возможность обнулить долги и начать жизнь заново. Согласитесь, пять лет без новых кредитов - это гораздо лучше, чем десять лет в долговой кабале, когда каждый месяц превращается в борьбу за выживание.